Boîte de vitesses manuelle Master 4 : prêter son porteur à une autre entreprise
Entre entreprises du bâtiment, du paysage ou de l’événementiel, le prêt de véhicule est une pratique courante : un confrère a besoin d’une benne pour deux jours, un sous-traitant vient chercher le plateau pour une livraison, une filiale du groupe emprunte le porteur immobilisé au dépôt. Le matériel circule, et la transmission subit une conduite que personne ne contrôle. France Moteurs Utilitaires fournit la boîte de vitesses Master 4 propulsion référence 320101353R reconditionnée à neuf aux entreprises qui exploitent ces porteurs.
Ce guide détaille les précautions à prendre avant de confier un porteur carrossé, les consignes à transmettre, l’état des lieux à réaliser, ce qu’il faut documenter, et la conduite à tenir quand une avarie survient pendant un prêt. Le véhicule concerné est le nouveau Renault Master Blue dCi lancé en avril 2024, dont les châssis-cabine et plancher-cabine reposent exclusivement sur une base propulsion associée au type de transmission manuelle à six rapports. Depuis le lancement de cette génération, le nombre de vitesses, la puissance et le couple sont communs à toute la gamme lourde : il n’existe qu’une version de la nouvelle boîte de vitesses manuelle Renault Master IV quelle que soit la finition, et la robustesse de cette boîte de vitesses Renault Master explique qu’elle équipe benne, plateau, double cabine et camion carrossé sans distinction. La motorisation Blue dCi 2.0 et cette boîte de vitesse Renault forment un ensemble unique pour cette catégorie de véhicule, et les caractéristiques annoncées valent quelle que soit l’utilisation prévue ; la boîte de vitesse Renault Master y compte six rapports, en commande mécanique.
Ce que le prêt change au risque mécanique
Un conducteur qui découvre le véhicule
Le conducteur d’une autre entreprise n’a aucune habitude de votre porteur : il ne connaît ni le gabarit, ni le point de patinage, ni le comportement en charge. Sur une commande mécanique, c’est précisément la variable la plus destructrice, car l’usure de l’embrayage dépend des heures de glissement et non du kilométrage.
S’y ajoute un biais humain : on ménage moins le matériel d’un autre. Ce n’est pas de la malveillance, c’est l’absence de lien avec le coût d’entretien. Un conducteur qui sait que son patron paiera la facture conduit différemment de celui qui emprunte un véhicule pour l’après-midi, et les ateliers le constatent sans surprise.
Un usage souvent plus dur que le vôtre
On emprunte un porteur pour une tâche qu’on ne fait pas d’habitude : un transfert exceptionnel, un chantier difficile d’accès, un chargement que son propre véhicule ne peut pas prendre. L’usage pendant le prêt est donc fréquemment plus sévère que l’usage courant du véhicule.
Le point le plus sensible est la charge. La capacité réellement disponible sur un porteur carrossé est inférieure à ce que le volume laisse croire, et un emprunteur qui ne connaît pas la tare de votre carrosserie chargera selon son habitude, sans mesurer que rien ici ne se conduit comme une voiture ou un grand fourgon tôlé. Une surcharge sollicite la transmission, l’embrayage et les freins au-delà de ce que prévoit le constructeur, et elle peut être opposée en cas de demande de prise en charge.
Une information qui ne revient jamais
Un symptôme apparu pendant un prêt a peu de chances de vous être signalé. Un bruit, un passage qui accroche, un à-coup : l’emprunteur ne sait pas si c’est normal sur ce véhicule, et il n’a aucune raison d’engager une conversation qui pourrait lui coûter.
Il est donc nécessaire d’imposer un minimum de formalisme, et c’est l’argument le plus solide en sa faveur. Non pas par méfiance, mais parce qu’un symptôme détecté tôt coûte une fraction du même symptôme découvert trois mois plus tard, quand plus personne ne peut dire quand il est apparu.
Avant de confier le véhicule
Vérifier la couverture
Premier réflexe, avant toute considération mécanique : vérifier que le prêt est couvert. Les conditions d’assurance en cas de conduite par un tiers, de prêt entre entreprises ou de mise à disposition à un sous-traitant figurent dans votre contrat, et elles varient sensiblement d’un assureur à l’autre.
C’est un point à traiter avec votre courtier ou un conseil adapté à votre activité, pas à supposer. La même question se pose pour la responsabilité en cas de dommage au véhicule ou au matériel transporté, et pour l’usage d’un équipement de levage par un opérateur dont vous ne connaissez pas les habilitations.
La prise en main en dix minutes
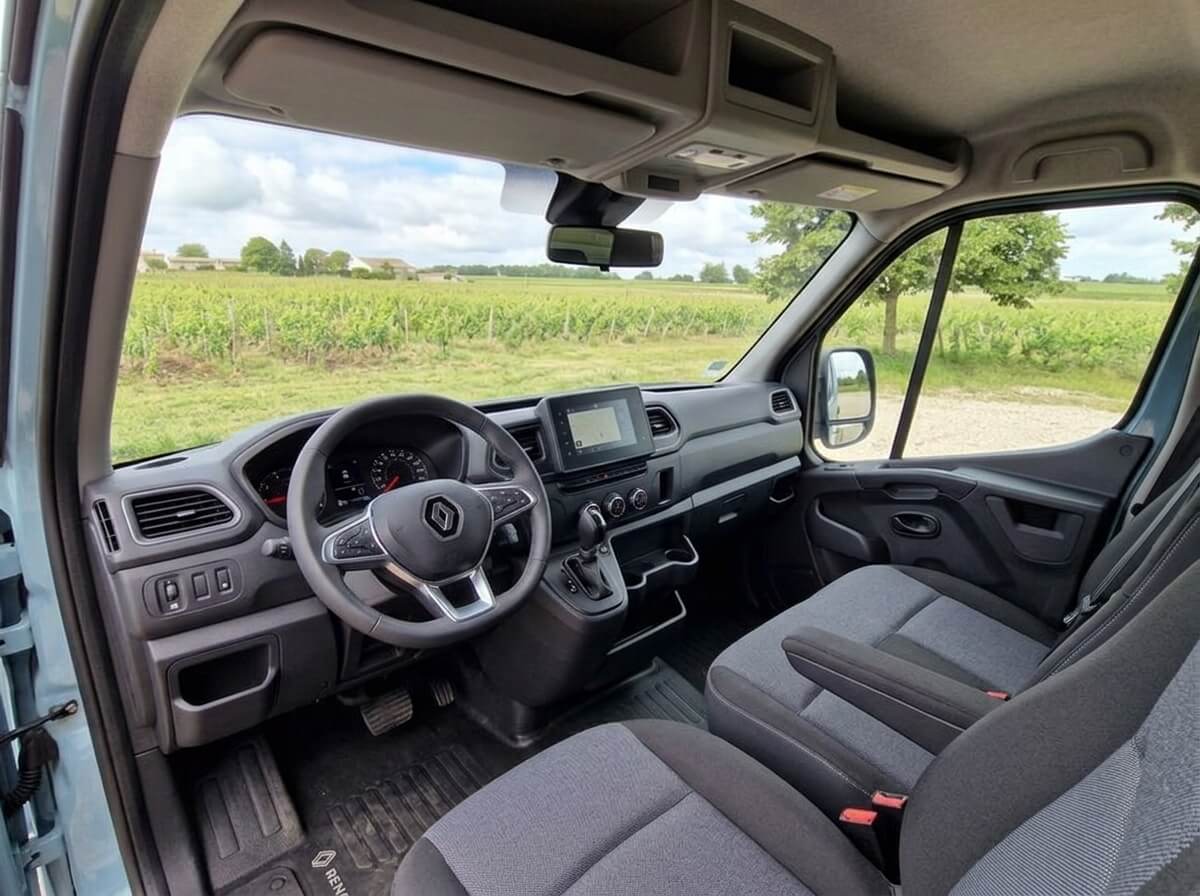
Dix minutes avec le conducteur emprunteur évitent la plupart des incidents. Montrez le poste de conduite, la position des commandes, l’écran et les messages du tableau de bord, le fonctionnement de la carrosserie et de ses équipements électriques, et surtout le comportement du véhicule chargé : point de patinage, freinage, gabarit, angles morts, tenue en montée et consommation attendue sur longue distance.
Trois consignes suffisent pour la transmission. Utiliser le ralenti du moteur sans accélérateur dès que la pente le permet, en manœuvre. Marquer un arrêt complet avant de basculer de la marche avant à la marche arrière. Et ne jamais maintenir le véhicule en côte au point de patinage plutôt qu’au frein de stationnement. Ces trois gestes couvrent l’essentiel du risque d’usure.
Annoncer les limites du véhicule
Dites explicitement la charge utile disponible, en kilos, et pas seulement le volume de la caisse. Si vous avez fait peser le véhicule en configuration de travail, communiquez le chiffre : c’est l’information la plus utile que vous puissiez transmettre, et elle protège autant l’emprunteur que vous.
Précisez aussi les contraintes spécifiques et ce qui est interdit : tracter si le véhicule n’est pas équipé, utiliser l’équipement de levage sans habilitation, ou dépasser une certaine hauteur si la carrosserie l’impose. Un emprunteur prévenu respecte ces limites ; un emprunteur qui les découvre sur place improvise.
L’état des lieux, dans les deux sens
Au départ
Un état des lieux au départ prend un quart d’heure et se résume à une fiche et quelques photos : kilométrage, niveau de carburant, état de la carrosserie, témoins éteints au tableau de bord, tour du véhicule et sol de l’emplacement de stationnement.
Ajoutez-y un essai de quelques centaines de mètres avec l’emprunteur, tous les rapports engagés, marche arrière comprise. Cet essai n’est pas une formalité : il établit l’état de fonctionnement au moment du départ, et il permet à l’emprunteur de constater lui-même que tout va bien, ce qui change la nature de la discussion au retour.
Au retour
Le même contrôle au retour, avec les mêmes points, suffit à détecter ce qui a changé. Posez la question ouvertement : un bruit, un passage difficile, un témoin allumé même fugace, un incident de manœuvre. Formulée comme une demande d’information et non comme une accusation, elle obtient presque toujours une réponse honnête.
Regardez particulièrement le sol et le dessous du véhicule : une trace de fluide apparue pendant le prêt est un constat majeur. Et vérifiez l’absence de témoin allumé, car un défaut électronique effacé par une simple coupure de contact ne laisse souvent pas d’autre trace que le récit du conducteur, sans message conservé à l’écran.
Documenter sans formalisme excessif
Une page par prêt suffit : date, entreprise, conducteur, kilométrage départ et retour, observations, signatures. Ce document n’a pas besoin d’être un contrat pour être utile : il fixe les faits, et c’est ce qui manque toujours quand une avarie apparaît quelques semaines après un prêt.
Classez ces fiches dans le dossier du véhicule, avec les factures d’entretien et les justificatifs de vidange d’huile moteur. Sur un porteur qui circule entre plusieurs entreprises, c’est le seul moyen de reconstituer l’historique réel, information que le compteur kilométrique ne donne pas et qui compte à la revente.
Une avarie pendant le prêt
Les premières minutes
Donnez à l’emprunteur une consigne écrite, dans la boîte à gants : qui appeler, et quoi faire en cas de problème. S’arrêter en sécurité, ne pas insister si un bruit mécanique apparaît, photographier le tableau de bord, noter l’heure et le kilométrage.
Le réflexe à proscrire est la poursuite du trajet « pour rentrer quand même ». Sur une commande mécanique, un embrayage qui patine se dégrade vite et peut emporter le volant moteur, ce qui transforme le remplacement d’un disque en remplacement d’un ensemble complet. Quelques kilomètres de plus changent l’ampleur de la facture.
Qui prend en charge quoi
C’est la question qui fâche, et elle se règle avant le prêt ou pas du tout. Un accord simple fonctionne en pratique : l’usure normale est à la charge du propriétaire, les dommages liés à un usage non conforme ou à une faute de conduite sont à la charge de l’emprunteur.
Reste à établir la frontière, et c’est là que l’état des lieux et le diagnostic écrit comptent. Les aspects juridiques d’un prêt entre entreprises méritent d’être vérifiés auprès d’un conseil adapté à votre activité, en particulier si le véhicule est financé ou si l’emprunteur est un sous-traitant avec lequel vous avez un contrat.
Le diagnostic plutôt que la discussion
Avant toute conversation sur les responsabilités, faites établir un diagnostic écrit. Garde et course de la pédale d’embrayage, jeu au levier, état de la tringlerie, batterie et points de masse, croisillons et palier central de l’arbre de transmission : beaucoup de symptômes attribués à une mauvaise conduite viennent d’une usure installée depuis des mois.
À l’inverse, une garniture d’embrayage cuite après deux jours de prêt sur un chantier en pente dit quelque chose de l’usage. Dans les deux cas, c’est le document technique qui tranche, et il vaut mieux qu’il existe avant que les positions ne se durcissent de part et d’autre.
Remettre le porteur en état
Ce qui se répare sans dépose
Une partie des symptômes se traite sans toucher à l’organe. Une commande hydraulique qui a pris du jeu, un circuit à purger, une tringlerie déréglée, une batterie fatiguée : ces quatre causes reproduisent les symptômes d’un embrayage usé ou d’une boîte fatiguée et se corrigent en quelques heures.
Il faut aussi écarter l’origine moteur avant de conclure : un défaut qui apparaît à un régime donné quel que soit le rapport engagé concerne le moteur, pas la transmission. Un essai en charge, à froid puis à chaud, reste le seul moyen de confirmer un défaut interne, et un véhicule qui sort d’un prêt mérite cet essai complet.
L’échange standard reconditionné à neuf
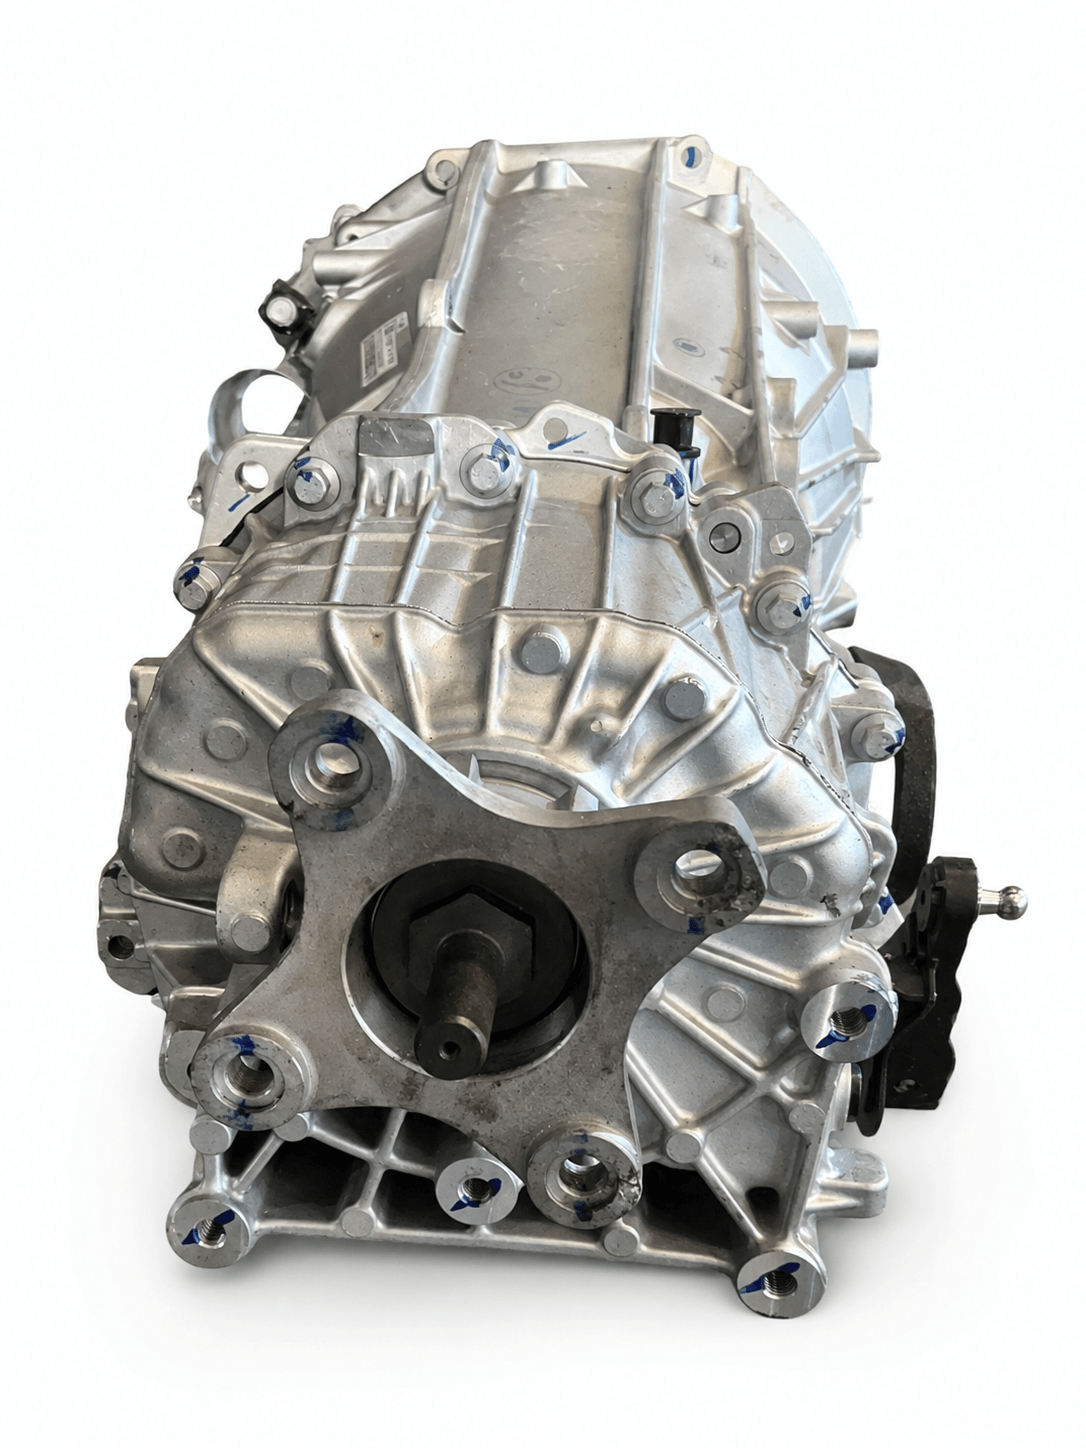
Quand la dépose est confirmée, le reconditionnement à neuf consiste à démonter intégralement l’organe, à contrôler chaque pièce, à remplacer systématiquement les éléments d’usure — roulements, synchroniseurs, joints — et à valider l’ensemble au banc avant expédition. C’est ce procédé qui distingue une boîte de vitesses reconditionnée d’une boîte de vitesses d’occasion prélevée sur épave, dont l’état interne reste inconnu.
Profitez de l’intervention pour regrouper ce qui demande le même accès : embrayage, joints, supports moteur boite. Déposer la boîte demande de retirer l’arbre de transmission : sur un porteur carrossé, le temps d’accès représente l’essentiel de la facture, et le payer deux fois n’a aucun sens. Une intervention engagée un vendredi sans pièce réceptionnée devient une immobilisation jusqu’au lundi. La garantie contractuelle de douze mois attachée à l’échange standard est le vrai point de comparaison avec une pièce d’occasion, et la fiabilité se vérifie aussi dans les avis que les professionnels échangent entre eux, y compris sur LinkedIn.
Commander la bonne référence
Acheter une boîte de vitesses manuelle sur cette génération suppose de valider la référence à partir du numéro de châssis : les déclinaisons portant les marques du groupe, Opel Movano compris, et les évolutions de production interdisent de se fier au seul modèle, et un Renault Master III ou un Renault Trafic ne reçoivent pas le même organe. La vente de boîtes de vitesses reconditionnées s’adresse d’abord aux professionnels, et un vendeur professionnel sérieux demande ce numéro au client avant de valider le panier.
L’offre doit préciser le tarif, le prix et les conditions de garantie ; une commande en France depuis le stock permet une livraison rapide, une disponibilité optimale et un accueil du service technique au téléphone pour confirmer qu’il s’agit bien d’une boîte adaptée à votre base ; le formulaire de contact du site permet de faire valider une référence en quelques minutes, et les mentions légales comme la politique de protection des données y figurent. Une boîte de vitesses stockée en France reste le meilleur gage de délai, et le kit de consommables à changer lors de la pose se chiffre dans le même panier. Notre catalogue de boîtes de vitesses couvre les deux architectures, et la boîte de vitesses automatique Master 4 320105765R répond aux fourgons de base traction, la boîte automatique n’équipant jamais une silhouette carrossée.
FAQ sur le prêt d’un porteur entre entreprises
Les questions les plus fréquentes des entreprises qui prêtent ou empruntent un véhicule carrossé.
Que vérifier avant de prêter le véhicule ?
D’abord que le prêt est couvert par votre contrat d’assurance : les conditions de conduite par un tiers varient sensiblement d’un assureur à l’autre, et cela se vérifie auprès de votre courtier. Ensuite la charge utile réellement disponible, à communiquer en kilos, et les limites d’usage de la carrosserie et de l’équipement.
Quelles consignes donner au conducteur ?
Trois pour la transmission : ralenti du moteur sans accélérateur en manœuvre, arrêt complet avant de basculer de la marche avant à la marche arrière, et frein de stationnement plutôt que point de patinage en côte. Ajoutez un essai de quelques centaines de mètres ensemble, tous les rapports engagés.
Faut-il faire un état des lieux ?
Oui, au départ et au retour, avec les mêmes points : kilométrage, carburant, carrosserie, témoins éteints, sol de l’emplacement. Un quart d’heure et quelques photos suffisent. C’est ce document qui fixe les faits quand une avarie apparaît quelques semaines après un prêt.
Qui paie en cas d'avarie ?
L’accord qui fonctionne en pratique : usure normale au propriétaire, dommages liés à un usage non conforme ou à une faute de conduite à l’emprunteur. Reste à établir la frontière, ce que seul un diagnostic écrit permet. Les aspects juridiques se vérifient avec un conseil adapté, surtout si le véhicule est financé.
Un embrayage usé après un prêt est-il imputable ?
Pas automatiquement. L’usure d’une garniture dépend des heures de glissement cumulées depuis l’origine, et deux jours de prêt ne créent pas une usure de cent mille kilomètres. En revanche, une garniture cuite après un chantier en pente dit quelque chose de l’usage. C’est le diagnostic qui tranche, pas l’intuition.
Comment limiter le risque sur la durée ?
En formalisant un minimum : une fiche par prêt classée dans le dossier du véhicule, une consigne écrite dans la boîte à gants, et un essai avec l’emprunteur au départ. Sur un porteur qui circule entre plusieurs entreprises, ces fiches sont le seul historique réel du véhicule, et elles comptent aussi à la revente.