Déclaration de sinistre sur utilitaire à moteur M9R : constat et franchise
Les premières minutes après un accrochage déterminent le règlement du sinistre bien plus que les semaines qui suivent. Un constat correctement rempli, des photographies prises sur place et un relevé exact des circonstances évitent la quasi-totalité des difficultés ultérieures. Un constat incomplet, signé dans la précipitation, en crée pour plusieurs mois.
Sur un utilitaire à moteur M9R ou M9T, l’enjeu se double d’une dimension d’exploitation : le véhicule doit repartir en tournée, et la gestion du sinistre entre en concurrence avec cette urgence. C’est précisément cette tension qui conduit à bâcler les constatations, au prix d’un règlement défavorable.
Ce guide détaille le constat, les constatations sur place, la déclaration, la franchise et l’arbitrage de déclaration, et ce qu’apporte la logique d’un moteur M9R reconditionné à neuf livré en 1 h en Île-de-France.
Le constat amiable
Ce qu’il établit
Le constat se remplit sur place et non plus tard : une fois les véhicules séparés, la reconstitution des positions devient approximative et les deux parties ne se souviennent plus des mêmes détails.
Sur un Trafic 3 comme sur un Master 3, le constat amiable établit les circonstances matérielles d’un accrochage : position des véhicules, sens de circulation, points de choc et cases de circonstances cochées.
Il ne détermine pas les responsabilités : celles-ci s’apprécient ensuite par les assureurs à partir des éléments rapportés. Ces questions relèvent du droit applicable et de l’avis d’un conseil.
C’est pourquoi la précision des circonstances compte davantage que toute formulation d’appréciation : les faits décrits sont ce sur quoi l’analyse reposera.
Les cases de circonstances
Un désaccord sur une case se résout en ne la cochant pas et en expliquant le désaccord dans les observations, plutôt qu’en cédant pour aller plus vite. Une case cochée vaut acceptation de la circonstance décrite.
Les cases cochées sont l’élément le plus déterminant du document et le plus souvent rempli à la légère. Chaque case correspond à une circonstance précise.
Le nombre de cases cochées doit être reporté, et aucune case ne doit être cochée par approximation. Une case cochée à tort est très difficile à contester ensuite.
Le croquis et les observations
Le croquis doit indiquer le nord ou un repère fixe identifiable, et nommer les rues. Un croquis sans repère ne permet pas de retrouver la configuration réelle du lieu lors de l’analyse du dossier.
Le croquis doit montrer la position des véhicules avant le choc, les sens de circulation, la signalisation présente et les marquages au sol.
La rubrique d’observations permet de préciser un élément non couvert par les cases. Les dix pannes les plus fréquentes du Master 3 rappellent que c’est là que se consignent les réserves utiles.

Les constatations sur place
Les photographies
Les photographies doivent porter une horodatation, activée dans les réglages de l’appareil, ou être accompagnées d’un relevé d’heure. Une image sans date a une valeur probante nettement réduite.
Les photographies doivent montrer la position des véhicules avant tout déplacement, les dommages de chaque véhicule, la signalisation et l’environnement général.
Une vue d’ensemble montrant les deux véhicules et le contexte est la plus utile de toutes, et c’est celle qui est systématiquement oubliée au profit de vues rapprochées des dommages.
Les témoins
Un témoin indépendant, sans lien avec l’une des parties, a une portée supérieure à celle d’un passager du véhicule. Lorsque les deux existent, les deux se relèvent, et la qualité de témoin indépendant se note sur le constat.
Les coordonnées d’un témoin, relevées sur place, ont une valeur réelle. Un témoignage recueilli plusieurs jours après, lorsqu’il est encore possible, n’a plus la même portée.
Cette démarche prend une minute et elle est presque jamais effectuée, alors qu’elle peut déterminer l’issue d’un dossier où les versions divergent.
L’identification
Le relevé de l’identité du conducteur du tiers, distincte du titulaire du véhicule, est un point souvent omis. Il devient déterminant lorsque le véhicule est un véhicule de société conduit par un salarié.
Le relevé de l’immatriculation, du nom de l’assureur et du numéro de contrat du tiers se vérifie sur ses documents et non sur sa déclaration verbale.
La photographie de l’attestation d’assurance et du certificat d’immatriculation du tiers règle cette question définitivement. La fiabilité réelle des moteurs M9T et M9R rappelle que cette vérification évite les dossiers sans adversaire identifiable.
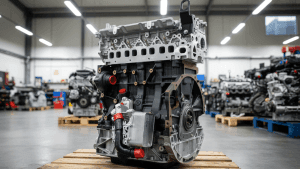
Chez France Moteurs Utilitaires, à La Courneuve, le moteur M9R reconditionné à neuf — cylindres réalésés, vilebrequin rectifié, culasse contrôlée et reprise, segments, coussinets, joints, distribution et pompe à huile neufs — démarre à 1 990 € HT en échange standard, consigne 0 €, pochette de rodage Reinz incluse, avec livraison gratuite en 48 h partout en France et 1 h en Île-de-France. Un véhicule remotorisé et documenté voit sa valeur mieux prise en compte lors de l’évaluation d’un dommage.
La déclaration
Le délai
La déclaration peut être faite avant d’avoir réuni toutes les pièces : elle ouvre le dossier dans le délai et les pièces complémentaires suivent. Attendre un dossier complet est la cause la plus fréquente de dépassement.
La déclaration à l’assureur doit intervenir dans le délai prévu au contrat. Ce délai est court, et son dépassement peut avoir des conséquences sur la prise en charge.
Ces modalités relèvent des conditions contractuelles et du droit applicable. Ces indications ne remplacent ni l’information de l’assureur ni l’avis d’un conseil.
Les pièces à transmettre
La transmission d’un devis de réparation accélère l’évaluation, surtout sur un dommage modeste où l’assureur peut renoncer à mandater un expert. Ce devis se demande à l’atelier dès le lendemain de l’incident.
Le constat, les photographies, le certificat d’immatriculation et, selon les cas, un dépôt de plainte ou un procès-verbal constituent le dossier de déclaration.
La transmission groupée et complète accélère nettement le traitement. Un dossier transmis par morceaux successifs rallonge le délai de plusieurs semaines.
L’expertise
La présence de l’exploitant ou du gestionnaire lors de la visite permet de signaler des dommages non évidents et de produire le dossier d’entretien. Une expertise réalisée en l’absence de tout interlocuteur est plus défavorable.
L’expert mandaté évalue les dommages et le coût de remise en état. Sa visite se prépare : véhicule accessible, dommages non réparés et dossier d’entretien disponible.
Une facture de remotorisation récente, avec le numéro du bloc, soutient la valeur du véhicule lors de cette évaluation. Son absence conduit à une estimation fondée sur le seul âge.

La franchise
Son mécanisme
Le montant de la franchise applicable dépend aussi de la garantie mobilisée : dommages tous accidents, bris de glace, vol ou catastrophe naturelle n’ont pas les mêmes franchises dans un même contrat. La vérification se fait au tableau des garanties.
La franchise est la part du dommage qui reste à charge de l’assuré. Son montant et ses modalités figurent au contrat et varient selon la garantie mobilisée.
Elle n’est généralement pas appliquée lorsque la responsabilité d’un tiers identifié est retenue, ce qui explique l’importance de l’identification du tiers sur place.
Son effet sur l’arbitrage
Le devis demandé avant déclaration n’engage à rien et il éclaire entièrement la décision. C’est la pièce qui manque dans la quasi-totalité des arbitrages pris dans l’heure qui suit un accrochage.
Un dommage dont le coût de réparation est proche du montant de la franchise ne justifie pas une déclaration : l’assuré paiera presque tout et subira l’effet sur sa prime.
Ce calcul demande une estimation du coût de réparation avant de déclarer, c’est-à-dire un devis. C’est la raison pratique de ne pas déclarer dans l’heure qui suit un petit accrochage.
Le choix du niveau
Le calcul sur un parc consiste à comparer l’économie annuelle de prime obtenue par une franchise plus élevée au surcoût supporté sur le nombre de sinistres habituellement constaté. Ce calcul se refait à chaque échéance, car la sinistralité évolue.
Le niveau de franchise se choisit à la souscription : une franchise élevée réduit la prime et augmente la part supportée à chaque sinistre.
Sur un parc avec une sinistralité connue, ce choix se calcule. Sur un véhicule isolé, il relève d’une appréciation du risque que l’exploitant accepte de porter.
L’arbitrage de déclaration
Les éléments du calcul
La durée d’immobilisation entre aussi dans le calcul : une réparation prise en charge mais réalisée dans un délai long peut coûter plus cher qu’une réparation immédiate payée sur fonds propres, sur un véhicule indispensable à l’exploitation.
Le calcul compare le coût de réparation, le montant de la franchise, l’effet prévisible sur la prime à l’échéance et le coût de l’immobilisation.
L’effet sur la prime est le terme le plus difficile à estimer, et le seul moyen fiable est de poser la question à son assureur avant de déclarer.
Les cas où la déclaration est nécessaire
Un dommage impliquant un tiers, un dommage corporel même léger, un dommage dont le coût dépasse nettement la franchise ou un véhicule non réparable imposent la déclaration.
Ces questions relèvent des conditions du contrat et du droit applicable. Un doute se tranche avec son assureur ou un conseil, pas par analogie avec un dossier précédent.
Le suivi interne
La consignation doit comporter le coût réel supporté, franchise et réparation non déclarée comprises. C’est ce chiffre, et non le montant indemnisé, qui permet ensuite de mesurer la sinistralité du parc.
Qu’il soit déclaré ou non, tout incident doit être consigné dans le suivi interne du parc, avec son coût réel. C’est ce suivi qui permet ensuite de mesurer la sinistralité.
Le calcul du retour sur investissement entre réparation et remplacement et la durée de vie moyenne d’un moteur M9R arbitrent la décision de remotoriser ; la gestion des sinistres relève de la même exigence de méthode, par le relevé plutôt que par l’habitude.
Les partenariats TotalEnergies et Renault Pro permettent de s’approvisionner en lubrifiants et pièces cohérents avec l’exigence d’une réfection moteur. Les factures de pièces et de lubrifiants issus de réseaux identifiés étayent la valeur du véhicule lors d’une évaluation.
Nous réalisons également le montage dans notre atelier, tarif établi sur devis, avec 12 à 16 heures de main d’œuvre, ce qui porte le budget total entre 3 500 et 5 500 €. La livraison gratuite en 1 h en Île-de-France depuis notre centre de La Courneuve réduit l’immobilisation, terme central de tout arbitrage après sinistre. Deux garanties couvrent le M9R — ESSENTIELLE 6 mois et SÉRÉNITÉ 12 mois, voir conditions. L’équipe répond du lundi au samedi, en magasin comme en ligne, avec tutoriel de pose et de rodage sur YouTube, créer un compte pro donne accès aux conditions professionnelles, et nos conseils, offres et promos se partagent sur Instagram, LinkedIn, TikTok et Facebook.
Questions fréquentes sur la déclaration d’un sinistre
Les questions les plus courantes sur le constat, la déclaration et la franchise après un accrochage.
Le constat détermine-t-il les responsabilités ?
Non : il établit les circonstances matérielles, et les responsabilités s’apprécient ensuite par les assureurs à partir des éléments rapportés. Ces questions relèvent du droit applicable et de l’avis d’un conseil. C’est pourquoi la précision des faits compte plus que toute appréciation.
Quel élément du constat est le plus déterminant ?
Les cases de circonstances, et c’est celui qui est le plus souvent rempli à la légère. Chaque case correspond à une circonstance précise, leur nombre doit être reporté, et une case cochée à tort est très difficile à contester ensuite.
Quelle photographie est la plus utile ?
La vue d’ensemble montrant les deux véhicules et le contexte, avant tout déplacement. C’est précisément celle qui est systématiquement oubliée au profit de vues rapprochées des dommages, qui ne renseignent pas sur les circonstances.
Faut-il relever les coordonnées d’un témoin ?
Oui, sur place : cette démarche prend une minute et elle est presque jamais effectuée, alors qu’elle peut déterminer l’issue d’un dossier où les versions divergent. Un témoignage recueilli plusieurs jours après n’a plus la même portée.
Quand la franchise s’applique-t-elle ?
Elle est la part du dommage restant à charge de l’assuré, et elle n’est généralement pas appliquée lorsque la responsabilité d’un tiers identifié est retenue. Cela explique l’importance de l’identification du tiers et de son assurance sur place.
Faut-il toujours déclarer ?
Un dommage proche du montant de la franchise ne le justifie pas toujours, ce qui suppose un devis avant de déclarer. En revanche un dommage impliquant un tiers, un dommage corporel même léger ou un véhicule non réparable l’imposent. Le M9R part de 1 990 € HT, consigne 0 €.