Contrat d’entretien sur utilitaire à moteur M9R : ce qu’il couvre vraiment
Les contrats d’entretien et les extensions de garantie proposés sur les utilitaires promettent une maîtrise du budget et une tranquillité d’exploitation. Sur un véhicule à moteur M9R ou M9T exploité intensément, l’idée est séduisante : lisser une dépense imprévisible en une mensualité connue. Encore faut-il savoir ce que le contrat couvre réellement et ce qu’il exclut.
La déception vient presque toujours du même endroit : l’exploitant pensait avoir souscrit une couverture des pannes, alors qu’il a souscrit un financement de l’entretien courant, ou l’inverse. Ce sont deux produits différents, aux mécanismes et aux exclusions distincts, et leur confusion est la source principale des litiges.
Ce guide détaille la distinction entre les deux produits, les mécanismes de couverture, les exclusions habituelles, le calcul de l’intérêt économique, les points à vérifier, et ce qu’apporte la logique d’un moteur M9R reconditionné à neuf livré en 1 h en Île-de-France.
Deux produits distincts
Le contrat d’entretien
La lecture du périmètre est le premier réflexe : certains contrats couvrent les seules vidanges et filtres, d’autres incluent les pièces d’usure comme plaquettes et disques. L’écart de prix entre les deux formules reflète exactement cet écart de périmètre.
Sur un Trafic 3 comme sur un Master 3, le contrat d’entretien finance les opérations d’entretien périodique prévues : vidanges, filtres, contrôles et parfois pièces d’usure comme les freins.
Il ne couvre aucune panne. Son intérêt est budgétaire : il transforme des dépenses périodiques variables en une mensualité fixe, ce qui facilite la prévision sur un parc.
Son prix correspond au coût prévisionnel des opérations, majoré d’une marge. Il n’y a donc pas de gain attendu sur le total, mais un étalement et une prévisibilité.
L’extension de garantie
La période de carence après souscription, pendant laquelle aucune prise en charge n’intervient, est un point à vérifier systématiquement. Elle existe dans la plupart des contrats et elle écarte la souscription d’une couverture au moment où un symptôme apparaît déjà.
L’extension de garantie couvre la défaillance d’organes listés, après la période de garantie initiale. C’est un produit d’assurance, dont la logique est la mutualisation d’un risque.
Elle ne finance pas l’entretien, et elle le conditionne au contraire : le respect des entretiens préconisés est la condition quasi universelle de sa mise en jeu.
Les produits mixtes
La question à poser pour lever toute ambiguïté est simple : une défaillance de tel organe, à tel kilométrage, est-elle prise en charge et à quelle hauteur. Une réponse chiffrée écrite vaut mieux qu’une lecture de conditions générales.
Certaines offres combinent les deux. Leur lecture demande alors d’identifier précisément ce qui relève de l’entretien financé et ce qui relève de la couverture d’une défaillance.
Les dix pannes les plus fréquentes du Master 3 rappellent que cette distinction détermine la réponse à la seule question qui compte le jour venu : cette réparation est-elle prise en charge.

Les mécanismes de couverture
La liste des organes
La distinction entre organes internes et organes périphériques du moteur est celle qui produit le plus de mauvaises surprises : un bloc couvert et un turbocompresseur exclu, sur une défaillance dont les deux sont solidaires, conduit à une prise en charge partielle.
Une extension de garantie couvre des organes listés, et uniquement ceux-là. La liste se lit organe par organe, et l’absence d’un organe de la liste signifie qu’il n’est pas couvert.
Sur un moteur, la liste distingue généralement les organes internes, les organes périphériques et les accessoires. Ces trois catégories n’ont pas nécessairement le même traitement.
Les plafonds
Le mode de calcul du plafond demande une attention particulière lorsqu’il est indexé sur la valeur du véhicule : cette valeur diminue chaque année, et la couverture avec elle, précisément au rythme où le risque de panne augmente.
La prise en charge est généralement plafonnée, par sinistre ou sur la durée du contrat, et parfois en référence à la valeur du véhicule. Ce plafond détermine la couverture réelle.
Un plafond inférieur au coût d’un échange de bloc laisse un reste à charge significatif. La comparaison du plafond au coût des réparations les plus probables est le calcul à faire.
La vétusté
Le coefficient s’applique généralement aux pièces et non à la main d’œuvre, ce qui change le calcul : sur une intervention où la main d’œuvre domine, son effet est modéré ; sur un échange de bloc, où la pièce domine, il est déterminant.
De nombreux contrats appliquent un coefficient de vétusté sur les pièces, fonction de l’âge ou du kilométrage. Ce coefficient réduit la prise en charge à mesure que le véhicule vieillit.
La fiabilité réelle des moteurs M9T et M9R rappelle que c’est précisément quand le véhicule vieillit que les pannes surviennent, ce qui rend ce mécanisme déterminant pour l’intérêt du contrat.
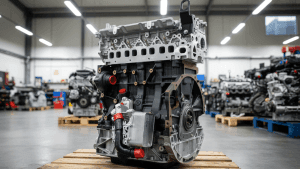
Chez France Moteurs Utilitaires, à La Courneuve, le moteur M9R reconditionné à neuf — cylindres réalésés, vilebrequin rectifié, culasse contrôlée et reprise, segments, coussinets, joints, distribution et pompe à huile neufs — démarre à 1 990 € HT en échange standard, consigne 0 €, pochette de rodage Reinz incluse, avec livraison gratuite en 48 h partout en France et 1 h en Île-de-France. Le moteur reconditionné à neuf est couvert par ses propres garanties, sans coefficient de vétusté appliqué au bloc.
Les exclusions habituelles
L’entretien non conforme
La conformité s’apprécie sur les intervalles kilométriques et calendaires, sur la nature des produits employés et sur la qualité de l’intervenant. Ces trois conditions se vérifient à la souscription, pas au moment du sinistre.
Le non-respect des entretiens préconisés est la première cause de refus de prise en charge. Les justificatifs d’entretien sont systématiquement demandés lors d’un sinistre.
Cette exigence rend le carnet d’entretien et les factures indispensables. Un contrat souscrit sans discipline documentaire produit une couverture théorique et non effective.
L’usure normale
La frontière se discute utilement à partir de la durée de vie attendue de la pièce : une défaillance largement avant cette durée relève de la défaillance, une défaillance à l’échéance relève de l’usure. Cette référence objective cadre la discussion.
L’usure normale est exclue par principe : le contrat couvre une défaillance, pas la fin de vie prévisible d’une pièce. La frontière entre les deux est l’objet fréquent de discussions.
Sur un moteur à fort kilométrage, l’argument de l’usure normale est régulièrement opposé. C’est pourquoi l’âge et le kilométrage à la souscription déterminent l’intérêt réel du contrat.
Les conséquences
La couverture de l’immobilisation prend sur un véhicule professionnel une importance particulière, parce qu’elle conditionne la poursuite de l’activité. Un véhicule de remplacement mis à disposition vaut souvent davantage qu’une majoration de plafond.
Les dommages consécutifs — immobilisation, perte d’exploitation, remorquage — ne sont pas toujours couverts. Sur un véhicule professionnel, ce poste peut dépasser le coût de la réparation.
La vérification de ce point se fait avant la souscription, parce qu’il distingue une couverture utile d’une couverture incomplète pour un usage professionnel.

Le calcul économique
La comparaison des flux
Le calcul doit inclure le coût de l’immobilisation évitée, souvent absent des comparaisons. Sur un véhicule professionnel, une journée d’arrêt représente un montant qui pèse autant que la réparation elle-même dans le coût total d’une panne.
Le calcul consiste à comparer le coût total du contrat sur sa durée avec l’espérance de dépense sans contrat, estimée à partir de l’historique du parc.
Sur un parc de plusieurs véhicules, cet historique existe et le calcul est fiable. Sur un véhicule isolé, l’exploitant achète surtout une protection contre un aléa, ce qui est une autre logique.
La valeur de la prévisibilité
Cette valeur se chiffre en comparant le coût d’un financement d’urgence à celui du contrat : un exploitant qui devrait emprunter pour financer une réparation imprévue tire du contrat un bénéfice qui n’apparaît dans aucune comparaison de garanties.
La prévisibilité a une valeur propre, indépendante du calcul : elle évite qu’une dépense imprévue ne déstabilise une trésorerie. Cette valeur est réelle et elle justifie une part de surcoût.
Son importance dépend de la taille de l’entreprise : un exploitant disposant de plusieurs véhicules mutualise déjà le risque et tire moins de bénéfice d’une couverture externe.
L’alternative de l’auto-assurance
Le seuil à partir duquel l’auto-assurance devient préférable se situe généralement autour de quelques véhicules, parce que la mutualisation interne devient alors suffisante. En deçà, une panne unique peut représenter une part excessive du résultat annuel.
L’alternative consiste à provisionner soi-même le montant qui aurait été versé, et à utiliser cette réserve pour les réparations. Elle est économiquement supérieure sur un parc suffisant.
Elle demande une discipline de provisionnement que beaucoup d’exploitants n’ont pas. Le contrat achète alors cette discipline autant que la couverture.
Les partenariats TotalEnergies et Renault Pro permettent de s’approvisionner en lubrifiants et pièces cohérents avec l’exigence d’une réfection moteur. Des lubrifiants et pièces issus de réseaux identifiés documentent la conformité de l’entretien exigée par tout contrat.
Les points à vérifier
Avant la souscription
La comparaison entre offres gagne à se faire sur un cas concret plutôt que sur les conditions générales : poser la même question à chaque assureur, par exemple la prise en charge d’un échange de bloc à tel âge et tel kilométrage, rend les écarts immédiatement lisibles.
Les six points à lire sont la liste des organes, les plafonds, le coefficient de vétusté, les exclusions, les obligations d’entretien et le traitement des dommages consécutifs.
Ces six points tiennent en quelques pages et leur lecture prend une demi-heure. C’est le seul moment où les conditions peuvent être comparées entre plusieurs offres.
Pendant la vie du contrat
La conservation des justificatifs doit suivre la durée du contrat et non l’année comptable. Un dossier par véhicule, regroupant l’ensemble des entretiens de la période couverte, est la seule organisation qui résiste à un sinistre survenant en fin de contrat.
Le respect des entretiens, la conservation des justificatifs et le signalement des symptômes dans les délais prévus conditionnent l’effectivité de la couverture.
Un symptôme signalé tardivement, dont la poursuite a aggravé le dommage, se heurte à une discussion sur l’aggravation. Ces questions relèvent des conditions contractuelles et de l’avis d’un conseil.
À l’échéance
À l’échéance, la question se repose avec un véhicule plus ancien : le coefficient de vétusté a progressé et l’argument de l’usure normale pèse davantage. Le calcul doit être refait.
Le calcul du retour sur investissement entre réparation et remplacement et la durée de vie moyenne d’un moteur M9R arbitrent la décision de remotoriser ; sur un véhicule dont le moteur a été refait, la question du contrat se pose différemment puisque l’organe le plus coûteux est neuf.
Nous réalisons également le montage dans notre atelier, tarif établi sur devis, avec 12 à 16 heures de main d’œuvre, ce qui porte le budget total entre 3 500 et 5 500 €. La livraison gratuite en 1 h en Île-de-France depuis notre centre de La Courneuve s’accompagne d’une garantie propre au bloc livré. Deux garanties couvrent le M9R — ESSENTIELLE 6 mois et SÉRÉNITÉ 12 mois, voir conditions. L’équipe répond du lundi au samedi, en magasin comme en ligne, avec tutoriel de pose et de rodage sur YouTube, créer un compte pro donne accès aux conditions professionnelles, et nos conseils, offres et promos se partagent sur Instagram, LinkedIn, TikTok et Facebook.
Questions fréquentes sur les contrats d’entretien
Les questions les plus courantes sur les contrats d’entretien et extensions de garantie sur utilitaire.
Quelle différence entre contrat d’entretien et extension de garantie ?
Le contrat d’entretien finance les opérations périodiques et ne couvre aucune panne : son intérêt est budgétaire. L’extension de garantie couvre la défaillance d’organes listés et conditionne au contraire sa mise en jeu au respect des entretiens préconisés. Leur confusion est la source principale des litiges.
Qu’est-ce qui limite la prise en charge ?
Trois mécanismes : la liste des organes couverts, qui exclut tout ce qui n’y figure pas ; les plafonds par sinistre ou sur la durée, à comparer au coût d’un échange de bloc ; et le coefficient de vétusté, qui réduit la prise en charge à mesure que le véhicule vieillit.
Quelle est la première cause de refus ?
Le non-respect des entretiens préconisés : les justificatifs sont systématiquement demandés lors d’un sinistre. Un contrat souscrit sans discipline documentaire produit une couverture théorique et non effective. Le carnet d’entretien et les factures sont donc indispensables.
L’usure normale est-elle couverte ?
Non, par principe : le contrat couvre une défaillance, pas la fin de vie prévisible d’une pièce. Sur un moteur à fort kilométrage, cet argument est régulièrement opposé, ce qui fait de l’âge et du kilométrage à la souscription les déterminants de l’intérêt réel du contrat.
Comment calculer l’intérêt économique ?
En comparant le coût total du contrat sur sa durée à l’espérance de dépense sans contrat, estimée à partir de l’historique du parc. Sur un parc de plusieurs véhicules le calcul est fiable ; sur un véhicule isolé, l’exploitant achète surtout une protection contre un aléa.
Que lire avant de souscrire ?
Six points : la liste des organes, les plafonds, le coefficient de vétusté, les exclusions, les obligations d’entretien et le traitement des dommages consécutifs comme l’immobilisation ou le remorquage. Le M9R reconditionné à neuf part de 1 990 € HT en échange standard, consigne 0 €.