Fiscalité d’un utilitaire à moteur M9T : charges, amortissement et remotorisation
Le traitement comptable et fiscal d’une remotorisation influe sur son coût réel, et il est rarement anticipé. Sur un utilitaire équipé d’un moteur M9T ou M9R, la question de savoir si la dépense constitue une charge de l’exercice ou une immobilisation à amortir change son effet sur le résultat et sur la trésorerie, et cette qualification dépend de critères précis.
L’enjeu n’est pas théorique. Sur une petite structure, la différence entre une charge intégralement déduite l’année de l’intervention et une immobilisation étalée sur plusieurs exercices modifie le résultat imposable et le besoin de trésorerie du moment où la décision se prend.
Ce guide détaille la distinction entre charge et immobilisation, le traitement de la taxe sur la valeur ajoutée, les taxes attachées au véhicule, l’effet sur la valeur comptable, les éléments à réunir pour son comptable, et ce qu’apporte la logique d’un moteur M9T reconditionné à neuf livré en 1 h en Île-de-France. Il ne remplace pas l’avis d’un expert-comptable sur une situation particulière.
Charge ou immobilisation
Le principe de distinction
L’appréciation porte sur la situation concrète du bien et non sur la nature de la pièce remplacée, ce qui explique qu’une même opération puisse recevoir deux qualifications selon le contexte. Un moteur posé sur un véhicule dont la durée d’utilisation retenue est déjà épuisée ne se traite pas comme le même moteur posé en cours d’amortissement.
Une dépense d’entretien ou de réparation qui maintient le bien en état de fonctionnement constitue en principe une charge de l’exercice. Une dépense qui augmente la valeur du bien ou prolonge sa durée d’utilisation au-delà des prévisions initiales constitue une immobilisation.
Appliquée à une remotorisation, cette distinction demande un examen concret, et c’est pourquoi la qualification se discute avec son comptable plutôt qu’elle ne se présume.
Les éléments à présenter
La mention explicite de la nature de l’échange standard sur la facture est particulièrement utile, parce qu’elle distingue clairement l’opération d’une réparation partielle. Elle précise que le bloc a été entièrement reconditionné et que l’ancien a été repris, ce qui donne au comptable les éléments d’appréciation dont il a besoin.
Les éléments utiles à cette appréciation sont la nature exacte de l’intervention, l’état du véhicule avant, la durée d’utilisation initialement retenue à l’amortissement et celle attendue après l’opération.
Une facture détaillée mentionnant le type de moteur, les organes remplacés et la nature de l’échange standard permet cette appréciation. Une facture laconique la rend impossible.
Les conséquences pratiques
Le choix du moment de l’intervention, quand elle est programmable, permet de rattacher la dépense à l’exercice le plus favorable. Cette optimisation est légitime et elle se discute avec son comptable avant d’engager, à condition de ne pas différer une intervention nécessaire au point de risquer une avarie plus lourde.
En charge, la dépense réduit le résultat de l’exercice en une fois. En immobilisation, elle s’amortit sur la durée d’utilisation restante ou révisée, et son effet sur le résultat est étalé.
Aucune des deux solutions n’est intrinsèquement préférable : la première soulage le résultat de l’année, la seconde le lisse. Les dix pannes les plus fréquentes du Master 3 rappellent que la qualification ne se choisit pas librement, elle se constate.

La taxe sur la valeur ajoutée
Le principe de déduction
Cette différence de traitement entre utilitaire et véhicule de tourisme est l’un des arguments économiques les plus structurants du choix d’un fourgon pour une activité professionnelle. Elle porte sur l’acquisition comme sur l’ensemble des dépenses d’entretien, donc sur les remotorisations, et son effet cumulé sur la durée de vie du véhicule est considérable.
Les véhicules utilitaires conçus pour le transport de marchandises ouvrent en principe droit à déduction de la taxe sur l’acquisition et sur les dépenses d’entretien, contrairement aux véhicules de tourisme.
Cette différence de traitement est l’un des arguments principaux du choix d’un utilitaire pour une activité professionnelle, et elle s’applique aux dépenses de remotorisation comme aux autres entretiens.
La qualification du véhicule
La vérification se fait sur le certificat d’immatriculation, qui porte la carrosserie et le nombre de places. Un véhicule dont la configuration a été modifiée sans que le document le reflète se trouve dans une situation ambiguë, et cette ambiguïté se résout avant un contrôle plutôt que pendant.
La qualification du véhicule résulte de sa catégorie et de sa configuration, et non de son usage déclaré. Un véhicule aménagé en version personnes ne relève pas du même traitement qu’un fourgon tôlé.
Toute transformation modifiant cette configuration peut modifier le traitement applicable. C’est un point à vérifier avant d’aménager un véhicule, et non après.
Le carburant
Le traitement de la taxe sur les carburants diffère selon l’énergie et la catégorie du véhicule, et il a évolué. Sa vérification auprès de son comptable fait partie du suivi normal d’une flotte.
Sur un parc consommant des volumes importants, l’écart de traitement représente un montant significatif, et une erreur se répète à chaque plein. La fiabilité réelle des moteurs M9T et M9R rappelle que ce point mérite une vérification annuelle.
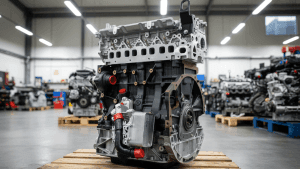
Chez France Moteurs Utilitaires, à La Courneuve, le moteur M9T reconditionné à neuf — cylindres réalésés, vilebrequin rectifié, culasse contrôlée et reprise, segments, coussinets, joints, distribution et pompe à huile neufs — démarre à 2 490 € HT en échange standard, consigne 0 €, pochette de rodage Reinz incluse, avec livraison gratuite en 48 h partout en France et 1 h en Île-de-France. Le moteur reconditionné à neuf est facturé avec le détail des prestations, ce qui facilite la qualification comptable de la dépense.
Les taxes attachées au véhicule
Les taxes sur l’affectation
Des taxes annuelles s’appliquent à certains véhicules affectés à des fins économiques, selon leur catégorie, leurs émissions et leur ancienneté. Les véhicules utilitaires n’y sont pas tous soumis.
Leur applicabilité se vérifie selon la catégorie exacte du véhicule et les règles en vigueur, qui ont évolué. Cette vérification se fait avec son comptable et elle se refait à chaque changement de parc.
Les taxes liées au poids
Des contributions spécifiques existent pour certaines catégories de véhicules lourds. Les utilitaires légers n’en relèvent généralement pas, mais la limite se vérifie à partir du poids total autorisé en charge.
Un véhicule dont le poids total franchit un seuil change de catégorie et de régime, ce qui est un point à vérifier lors d’une transformation ou d’un changement de carrosserie.
L’effet d’une remotorisation
Une remotorisation par un moteur du même type ne modifie ni la catégorie, ni les émissions homologuées, ni le poids du véhicule. Elle est donc sans effet sur ces taxes.
C’est un point rassurant et peu connu : l’opération n’ouvre aucune nouvelle obligation fiscale et elle ne modifie aucune déclaration existante.

La valeur comptable du véhicule
L’amortissement en cours
La révision du plan d’amortissement, quand elle est justifiée, se documente par les éléments techniques de l’intervention : nature du reconditionnement, organes neufs installés, durée d’exploitation attendue. Ces éléments figurent dans le dossier technique du moteur et ils constituent la justification que l’administration pourrait demander.
Un véhicule s’amortit sur une durée d’utilisation retenue à l’acquisition. Une remotorisation intervenant en cours d’amortissement peut conduire à réviser cette durée si elle prolonge significativement l’utilisation.
Cette révision, quand elle est justifiée, modifie le plan d’amortissement pour les exercices restants. Elle se documente par les éléments techniques de l’intervention.
Le véhicule totalement amorti
Un véhicule totalement amorti a une valeur comptable nulle tout en conservant une valeur d’usage réelle. C’est la situation la plus fréquente des véhicules candidats à une remotorisation.
Dans ce cas, l’opération porte sur un bien dont la valeur comptable est nulle, et la question de la qualification de la dépense se pose dans des termes particuliers qu’il convient d’examiner avec son comptable.
La cession ultérieure
À la revente, le prix obtenu sur un véhicule amorti constitue un produit. Une remotorisation documentée soutient ce prix, et son dossier technique est un argument concret auprès de l’acheteur.
Le calcul du retour sur investissement entre réparation et remplacement et la durée de vie moyenne d’un moteur M9R permettent de chiffrer l’opération ; la documentation permet de la valoriser à la revente. Les deux se préparent au moment de l’intervention.
Les partenariats TotalEnergies et Renault Pro permettent de s’approvisionner en lubrifiants et pièces cohérents avec l’exigence d’une réfection moteur. Les factures de lubrifiants et de pièces issues de réseaux identifiés complètent le dossier justificatif de l’entretien.
Préparer le dossier
Les documents à conserver
Le classement de ces pièces dans un dossier par véhicule, plutôt que dans la comptabilité chronologique, facilite considérablement leur usage ultérieur. Une demande de garantie, une question d’un acheteur ou une vérification comptable se traitent alors en quelques minutes au lieu de nécessiter une recherche dans plusieurs exercices.
Le dossier comporte la facture détaillée du moteur avec son type et son numéro, la facture de montage, les conditions de garantie, le relevé kilométrique à la pose et les factures d’entretien postérieures.
Ces pièces servent à trois usages : la qualification comptable, la garantie, et la valorisation à la revente. Leur réunion au moment de l’intervention est bien plus simple que leur reconstitution.
Les questions à poser à son comptable
Quatre questions couvrent l’essentiel : la dépense est-elle une charge ou une immobilisation, la durée d’amortissement doit-elle être révisée, la taxe est-elle déductible dans ma configuration, et des taxes annuelles s’appliquent-elles à ce véhicule.
Ces questions se posent avant l’intervention et non à la clôture de l’exercice, parce que certaines réponses influencent le moment où il est opportun d’engager la dépense.
Le calendrier de la dépense
Le moment où une dépense est engagée a un effet sur l’exercice qu’elle affecte. Sur une intervention programmable, ce calendrier peut être optimisé en accord avec son comptable.
Le calcul du retour sur investissement entre réparation et remplacement et la durée de vie moyenne d’un moteur M9R chiffrent l’intérêt économique de l’opération ; le calendrier fiscal détermine l’exercice sur lequel elle pèse. Les deux se décident ensemble.
Nous réalisons également le montage dans notre atelier, tarif établi sur devis, avec 12 à 16 heures de main d’œuvre, ce qui porte le budget total entre 4 000 et 6 000 €. La livraison gratuite en 1 h en Île-de-France depuis notre centre de La Courneuve permet de caler l’intervention sur la date retenue. Quatre garanties s’ajustent à l’exploitation — ECO 3 mois, ESSENTIELLE 6 mois, SÉRÉNITÉ 12 mois et TRANQUILLITÉ PRO à vie, voir conditions. L’équipe répond du lundi au samedi, en magasin comme en ligne, avec tutoriel de pose et de rodage sur YouTube, créer un compte pro donne accès aux conditions professionnelles, et nos conseils, offres et promos se partagent sur Instagram, LinkedIn, TikTok et Facebook.
Questions fréquentes sur le traitement d’une remotorisation
Les questions les plus courantes sur la qualification comptable et fiscale d’un échange de moteur.
Charge ou immobilisation ?
Une dépense qui maintient le bien en état constitue en principe une charge de l’exercice ; une dépense qui augmente sa valeur ou prolonge sa durée d’utilisation au-delà des prévisions initiales constitue une immobilisation. Appliquée à une remotorisation, cette distinction demande un examen concret et se discute avec son comptable.
Quels éléments présenter pour la qualification ?
La nature exacte de l’intervention, l’état du véhicule avant, la durée d’utilisation initialement retenue à l’amortissement et celle attendue après. Une facture détaillée mentionnant le type de moteur, les organes remplacés et la nature de l’échange standard permet cette appréciation ; une facture laconique la rend impossible.
La taxe est-elle déductible ?
Les véhicules utilitaires conçus pour le transport de marchandises ouvrent en principe droit à déduction sur l’acquisition et sur les dépenses d’entretien, contrairement aux véhicules de tourisme. Cette qualification résulte de la catégorie et de la configuration du véhicule, non de son usage déclaré.
Une remotorisation crée-t-elle de nouvelles taxes ?
Non : un échange par un moteur du même type ne modifie ni la catégorie, ni les émissions homologuées, ni le poids du véhicule. Elle est donc sans effet sur les taxes annuelles attachées à l’affectation ou au poids, et elle n’ouvre aucune nouvelle obligation déclarative.
Que faire sur un véhicule totalement amorti ?
C’est la situation la plus fréquente des véhicules candidats : la valeur comptable est nulle alors que la valeur d’usage reste réelle. La qualification de la dépense se pose alors dans des termes particuliers qu’il convient d’examiner avec son comptable avant d’engager l’intervention.
Quelles questions poser avant d’engager ?
Quatre : la dépense est-elle une charge ou une immobilisation, la durée d’amortissement doit-elle être révisée, la taxe est-elle déductible dans ma configuration, et des taxes annuelles s’appliquent-elles à ce véhicule. Le M9T reconditionné à neuf part de 2 490 € HT, consigne 0 €, livré gratuitement en 1 h en Île-de-France.